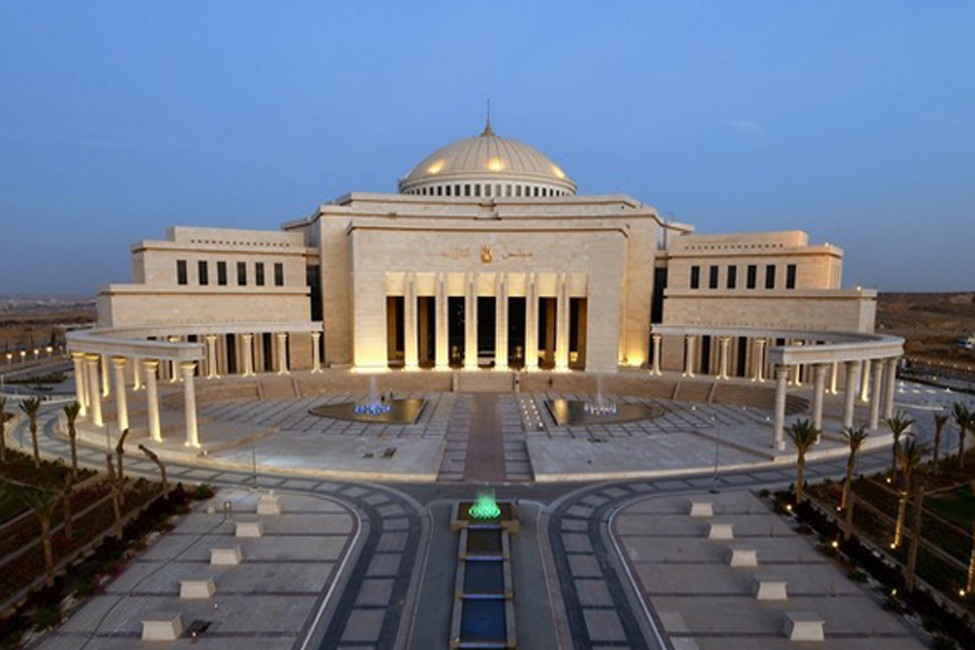
أكد النائب محمود سامي الإمام رئيس الهيئة البرلمانية للحزب المصري الديمقراطي الاجتماعي بمجلس النواب، أن الدولة لديها قروض تحتاج إليها خاصة أنه لا يمكن إيقاف الإنفاق العام والاستثمارات المرتبطة بالتنمية المستدامة، مشيرًا إلى أن هناك قروضًا تفرض حتمية الموافقة عليها، وأخرى قد يكون هناك مجال لرفضها.
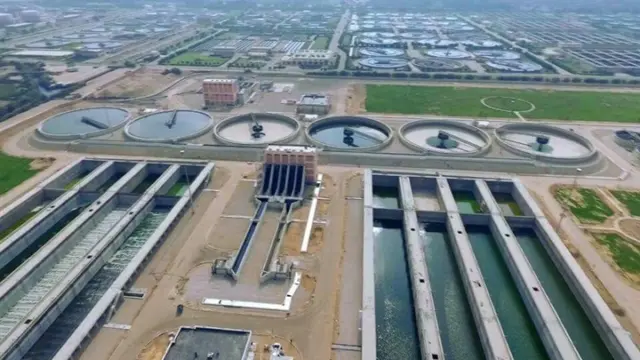
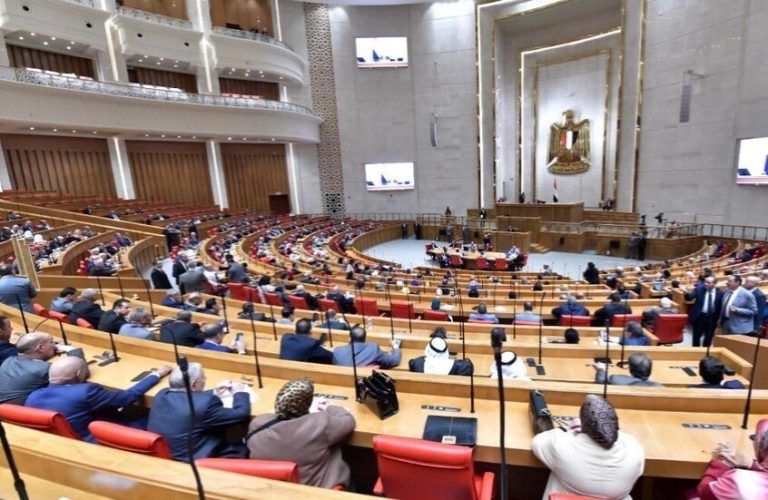
وأضاف خلال الجلسة العامة لمجلس النواب، أن معالجة مياه الصرف الصحي من الموضوعات الأساسية في ظل الحاجة الشديدة إلى مواجهة شح المياه وتعويض النقص في الموارد المائية، موضحًا أن هذا النقص يتم تعويضه من خلال استيراد الغذاء وغيره من المنتجات وهو ما يمثل عبئًا إضافيًا على الميزان التجاري أو من خلال محاولة تحقيق قدر من الاكتفاء الذاتي عبر توفير المياه.
وأكد أن هذا القرض من القروض التي سيوافق عليها الحزب اليوم معلنًا قرار الحزب المصري الديمقراطي الاجتماعي بالموافقة على القرض، موضحا أن لديه ملاحظة سبق أن طرحها خلال اجتماع لجنة الخطة والموازنة تتعلق بالقروض المقدمة من بنك التنمية الأفريقي، وتحديدًا الهيكل المعقد لأسعار الفائدة، الذي يجعل من الصعب حساب معدل الفائدة الفعلي بشكل دقيق.
وأشار إلى أن القروض تتضمن هامشًا متغيرًا، سواء كان مرتبطًا بسعر «السوفا» أو غيره من المؤشرات، مؤكدًا الموافقة على وجود هامش متغير، لكن هناك ثلاثة بنود أخرى، من بينها ما يُسمى تكلفة إعادة التمويل، التي لا يعرف قيمتها على وجه التحديد.
وأضاف أنه وفقًا لمسودة القرض التي اطلع عليها، يتم إبلاغ الدولة بتكلفة إعادة التمويل كل ستة أشهر، بما يعني أن الدولة تنتظر من الجهة المقرضة تحديد هامش إعادة التمويل، لافتًا إلى وجود بندين متغيرين وبندين ثابتين، لكنه لا يعرف على وجه التحديد كيفية احتسابها، في ظل الإشارة إلى 80 نقطة أساس و10 نقاط أساس، دون وجود هامش ثابت واحد واضح.
وقال إن حساب معدل الفائدة، بصورة تقريبية، في ظل وصول سعر «السوفا» إلى نحو 3%، وإضافة تكلفة إعادة التمويل، و80 نقطة أساس و10 نقاط أساس، قد يجعل معدل الفائدة الذي ستدفعه الدولة يقترب من 5%.
وأكد أنه عندما يقترب معدل الفائدة من 5%، فإن القرض لم يعد قرضًا تنمويًا، خاصة أن القروض التجارية التي يمكن أن يحصل عليها أي فرد أو شركة تصل معدلات فائدتها إلى 5%.
وأضاف أنه عند التعامل مع بنك التنمية الأفريقي، الذي تعتبر مصر ثالث أكبر مساهم فيه، فإن هناك حاجة إلى التأكد من قدرة المفاوض المصري على الحصول على أفضل الشروط الممكنة، مشيرًا إلى أن هذا الأمر لا يقتصر على القرض الحالي، وإنما يمتد إلى قروض أخرى متتالية معروضة على المجلس اليوم أو خلال الجلسة المقبلة.
وشدد على ضرورة السعي الجاد لتحسين معدلات الفائدة التي تدفعها الدولة إلى بنك التنمية الأفريقي أو أي من شركاء التنمية، مؤكدًا أنه عندما نتحدث عن قرض تنموي، يجب أن تكون تكلفته تنموية وليست تجارية.
وأوضح أن فترة السماح البالغة 6 سنوات تعني أنه في حال استمرار ارتفاع معدلات الفائدة، فقد تدفع الدولة ما يقرب من 30% من قيمة القرض خلال هذه الفترة، قبل سداد أول قسط من القرض.